2026年10月時点で最新の総務省統計局「令和6年全国家計構造調査」(2024年10月末時点・2026年8月公表)をもとに、47都道府県ごとの総世帯の1世帯当たり金融負債残高(借入金)を並べました。全国平均は474.2万円です。
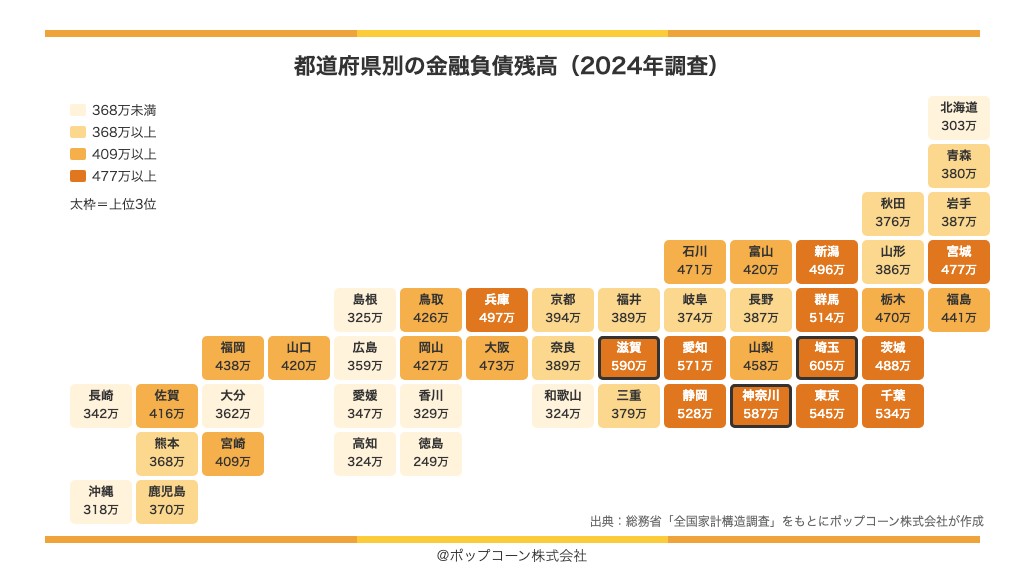
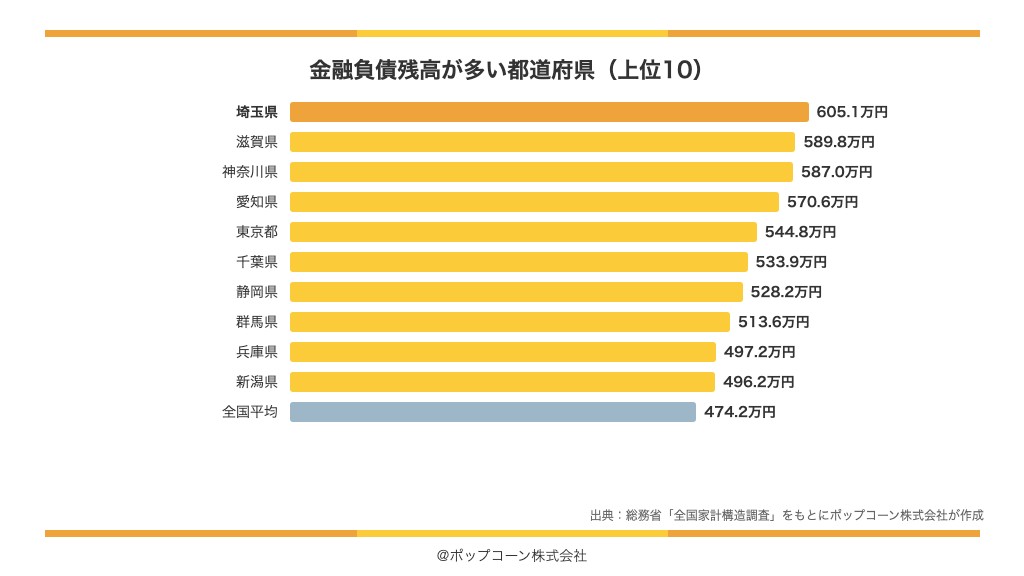
都道府県別では、埼玉県が605.1万円で1位でした。2位は滋賀県(589.8万円)、3位は神奈川県(587.0万円)です。最も少ないのは徳島県の249.2万円で、1位とは355.9万円の差(2.4倍)があります。
ランキングの評価方法
- 出典:総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果」第4-1表(e-Stat)(2024年10月末時点・2026年8月公表)です。全国の値(金融負債残高474.2万円など)は、総務省の「結果の概要」の数字とも照らしました。
- 対象:47都道府県。総世帯(二人以上の世帯と単身世帯を合わせた全世帯)の1世帯当たりの平均です。借入金がない世帯も含めた平均で、標本調査です。時点は2024年10月末です。
- 指標:金融負債残高は、世帯の借入金の残高で、住宅・土地のための負債、住宅・土地以外の負債(教育ローンなど生活に必要な資金や、個人事業の資金のための借入の未払残高)、月賦・年賦(乗用車や衣類などを分割払いで購入した未払残高)の合計です(千円単位の公表値を万円にしました)。内訳も総務省の公表値(それぞれ千円単位)のままのため、3つを足すと金融負債残高と0.1万円ずれる都道府県があります(1位から10位の解説の「それ以外」は、住宅・土地以外の負債と月賦・年賦の公表値の和です)。
- 注意:借入金のない世帯も含めた平均で、一部の借入の多い世帯に引き上げられます(中央値ではありません)。負債が多いことは、住宅ローンを組んで住宅を取得した世帯が多いことなどを反映する場合があり、家計の状況の良し悪しを示すものではありません。標本調査のため、都道府県の値には誤差があります。
TOP10
| 順位 | 都道府県 | 金融負債残高(借入金) | 全国平均との比 | 住宅・土地のための負債 | 住宅・土地以外の負債 |
|---|---|---|---|---|---|
| 1 | 埼玉県 | 605.1万円 | 1.28倍 | 546.5万円 | 40.1万円 |
| 2 | 滋賀県 | 589.8万円 | 1.24倍 | 509.3万円 | 61.6万円 |
| 3 | 神奈川県 | 587.0万円 | 1.24倍 | 526.4万円 | 43.5万円 |
| 4 | 愛知県 | 570.6万円 | 1.20倍 | 500.7万円 | 44.2万円 |
| 5 | 東京都 | 544.8万円 | 1.15倍 | 483.0万円 | 41.0万円 |
| 6 | 千葉県 | 533.9万円 | 1.13倍 | 479.3万円 | 36.1万円 |
| 7 | 静岡県 | 528.2万円 | 1.11倍 | 433.6万円 | 71.0万円 |
| 8 | 群馬県 | 513.6万円 | 1.08倍 | 415.5万円 | 60.7万円 |
| 9 | 兵庫県 | 497.2万円 | 1.05倍 | 450.4万円 | 29.8万円 |
| 10 | 新潟県 | 496.2万円 | 1.05倍 | 448.4万円 | 20.5万円 |
1位から10位の解説
第1位 埼玉県(605.1万円)
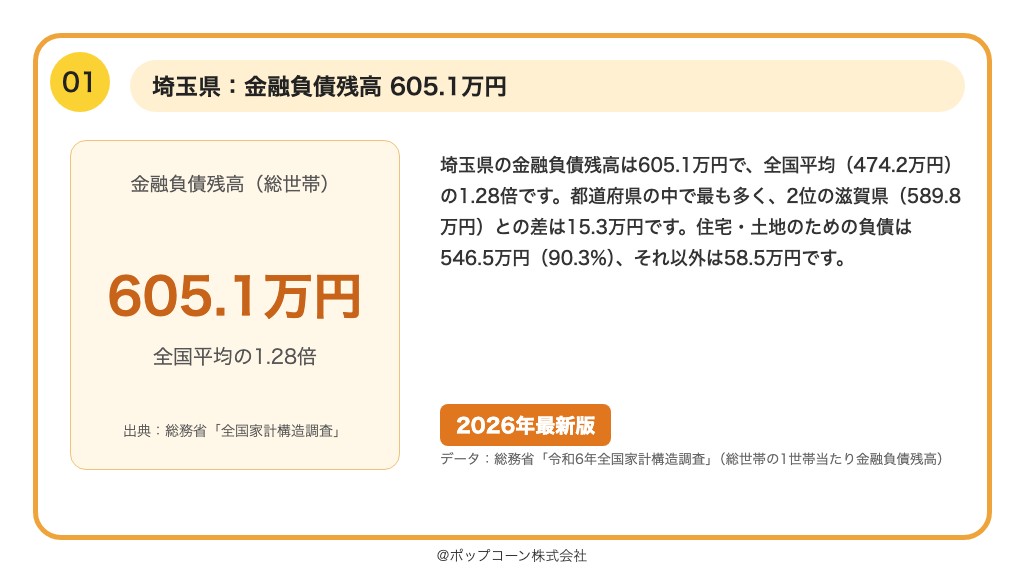
埼玉県の金融負債残高は605.1万円で、全国平均(474.2万円)の1.28倍です。都道府県の中で最も多く、2位の滋賀県(589.8万円)との差は15.3万円です。住宅・土地のための負債は546.5万円(90.3%)、それ以外は58.5万円です。
第2位 滋賀県(589.8万円)
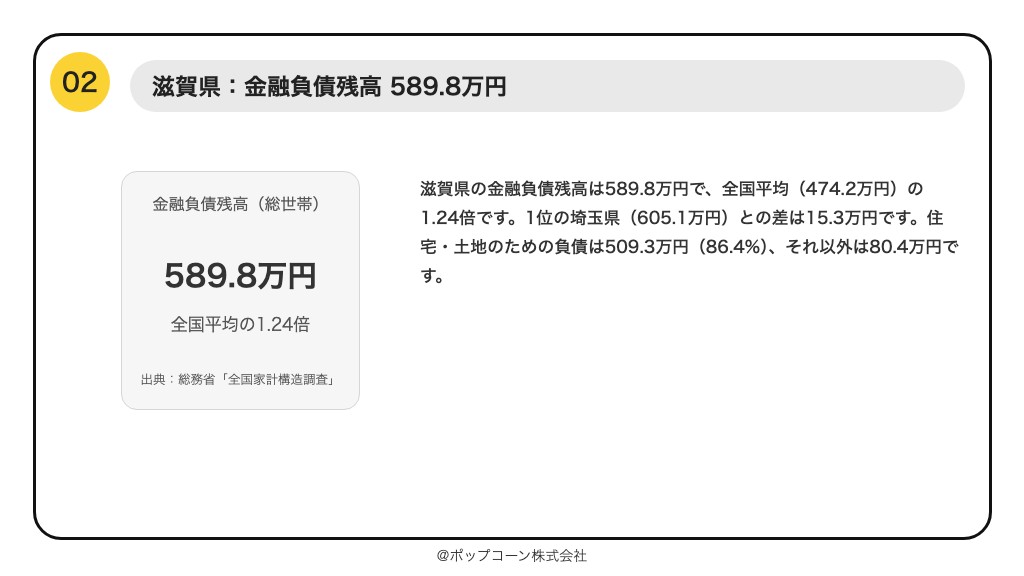
滋賀県の金融負債残高は589.8万円で、全国平均(474.2万円)の1.24倍です。1位の埼玉県(605.1万円)との差は15.3万円です。住宅・土地のための負債は509.3万円(86.4%)、それ以外は80.4万円です。
第3位 神奈川県(587.0万円)
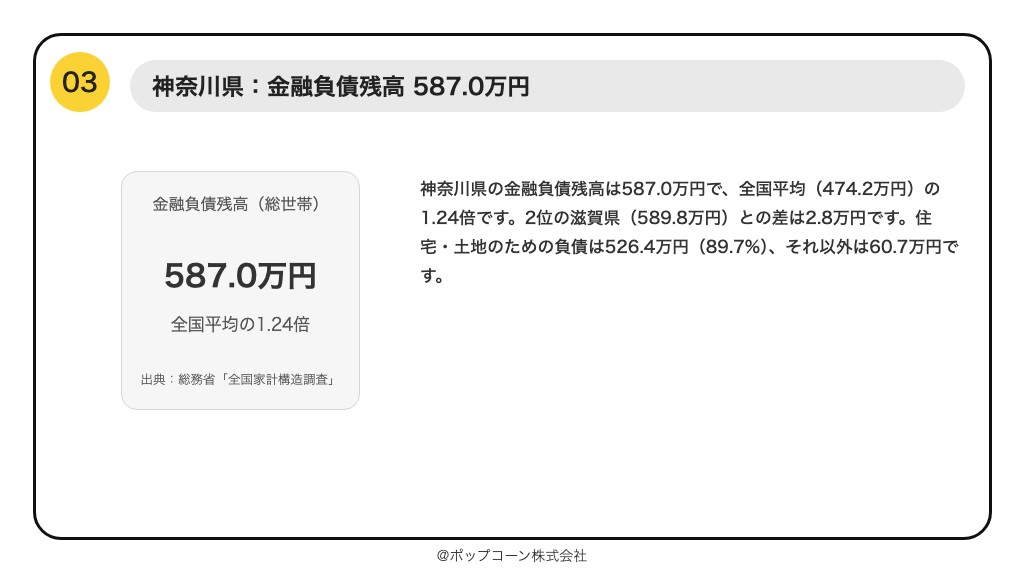
神奈川県の金融負債残高は587.0万円で、全国平均(474.2万円)の1.24倍です。2位の滋賀県(589.8万円)との差は2.8万円です。住宅・土地のための負債は526.4万円(89.7%)、それ以外は60.7万円です。
第4位 愛知県(570.6万円)
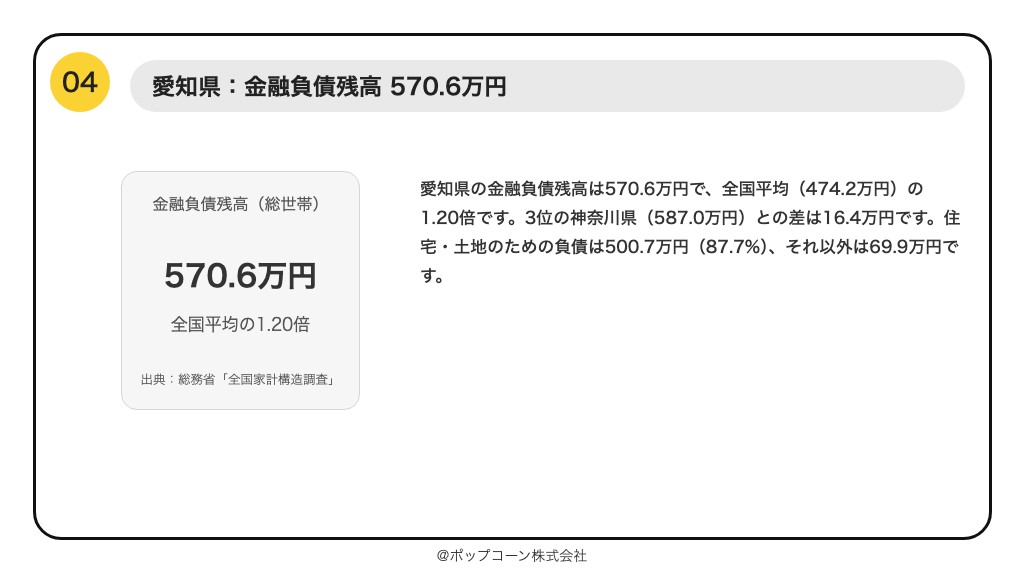
愛知県の金融負債残高は570.6万円で、全国平均(474.2万円)の1.20倍です。3位の神奈川県(587.0万円)との差は16.4万円です。住宅・土地のための負債は500.7万円(87.7%)、それ以外は69.9万円です。
第5位 東京都(544.8万円)
東京都の金融負債残高は544.8万円で、全国平均(474.2万円)の1.15倍です。4位の愛知県(570.6万円)との差は25.8万円です。住宅・土地のための負債は483.0万円(88.7%)、それ以外は61.9万円です。
第6位 千葉県(533.9万円)
千葉県の金融負債残高は533.9万円で、全国平均(474.2万円)の1.13倍です。5位の東京都(544.8万円)との差は10.9万円です。住宅・土地のための負債は479.3万円(89.8%)、それ以外は54.7万円です。
第7位 静岡県(528.2万円)
静岡県の金融負債残高は528.2万円で、全国平均(474.2万円)の1.11倍です。6位の千葉県(533.9万円)との差は5.7万円です。住宅・土地のための負債は433.6万円(82.1%)、それ以外は94.6万円です。
第8位 群馬県(513.6万円)
群馬県の金融負債残高は513.6万円で、全国平均(474.2万円)の1.08倍です。7位の静岡県(528.2万円)との差は14.6万円です。住宅・土地のための負債は415.5万円(80.9%)、それ以外は98.1万円です。
第9位 兵庫県(497.2万円)
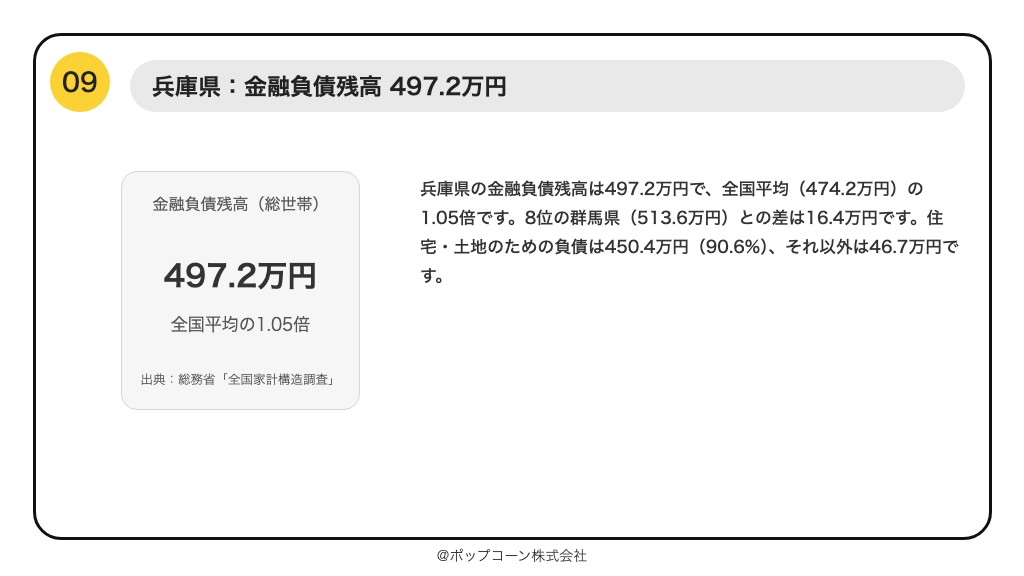
兵庫県の金融負債残高は497.2万円で、全国平均(474.2万円)の1.05倍です。8位の群馬県(513.6万円)との差は16.4万円です。住宅・土地のための負債は450.4万円(90.6%)、それ以外は46.7万円です。
第10位 新潟県(496.2万円)
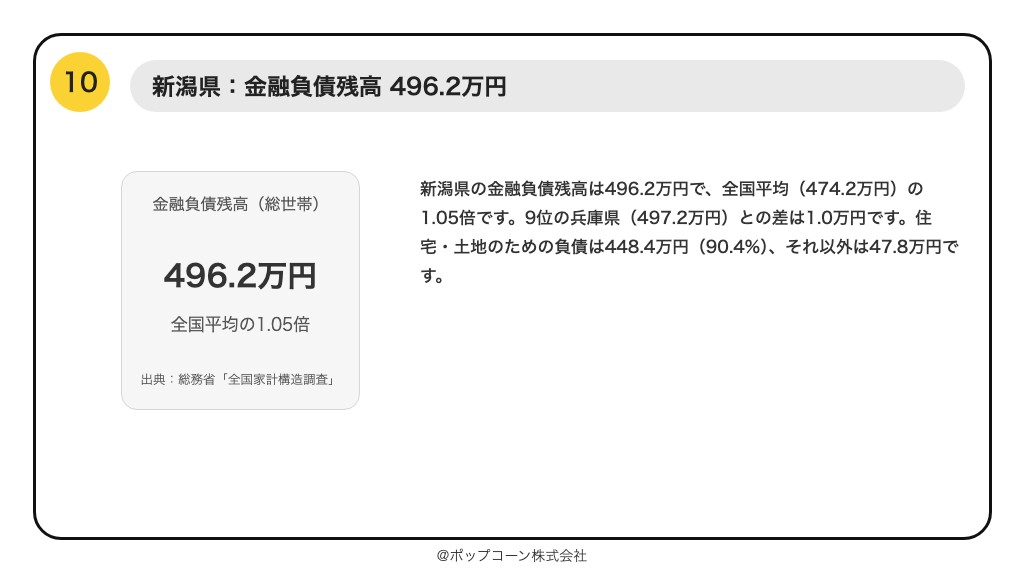
新潟県の金融負債残高は496.2万円で、全国平均(474.2万円)の1.05倍です。9位の兵庫県(497.2万円)との差は1.0万円です。住宅・土地のための負債は448.4万円(90.4%)、それ以外は47.8万円です。
全47都道府県の一覧
| 順位 | 都道府県 | 金融負債残高(借入金) | 全国平均との比 | 住宅・土地のための負債 | 住宅・土地以外の負債 |
|---|---|---|---|---|---|
| 1 | 埼玉県 | 605.1万円 | 1.28倍 | 546.5万円 | 40.1万円 |
| 2 | 滋賀県 | 589.8万円 | 1.24倍 | 509.3万円 | 61.6万円 |
| 3 | 神奈川県 | 587.0万円 | 1.24倍 | 526.4万円 | 43.5万円 |
| 4 | 愛知県 | 570.6万円 | 1.20倍 | 500.7万円 | 44.2万円 |
| 5 | 東京都 | 544.8万円 | 1.15倍 | 483.0万円 | 41.0万円 |
| 6 | 千葉県 | 533.9万円 | 1.13倍 | 479.3万円 | 36.1万円 |
| 7 | 静岡県 | 528.2万円 | 1.11倍 | 433.6万円 | 71.0万円 |
| 8 | 群馬県 | 513.6万円 | 1.08倍 | 415.5万円 | 60.7万円 |
| 9 | 兵庫県 | 497.2万円 | 1.05倍 | 450.4万円 | 29.8万円 |
| 10 | 新潟県 | 496.2万円 | 1.05倍 | 448.4万円 | 20.5万円 |
| 11 | 茨城県 | 487.7万円 | 1.03倍 | 415.8万円 | 42.0万円 |
| 12 | 宮城県 | 476.6万円 | 1.01倍 | 418.0万円 | 28.0万円 |
| 13 | 大阪府 | 472.8万円 | 1.00倍 | 425.8万円 | 33.0万円 |
| 14 | 石川県 | 471.1万円 | 0.99倍 | 408.3万円 | 37.2万円 |
| 15 | 栃木県 | 470.2万円 | 0.99倍 | 402.6万円 | 40.0万円 |
| 16 | 山梨県 | 458.0万円 | 0.97倍 | 402.2万円 | 28.5万円 |
| 17 | 福島県 | 440.8万円 | 0.93倍 | 362.1万円 | 55.3万円 |
| 18 | 福岡県 | 437.8万円 | 0.92倍 | 391.8万円 | 19.5万円 |
| 19 | 岡山県 | 426.5万円 | 0.90倍 | 374.6万円 | 24.5万円 |
| 20 | 鳥取県 | 426.1万円 | 0.90倍 | 368.1万円 | 31.7万円 |
| 21 | 山口県 | 420.3万円 | 0.89倍 | 356.1万円 | 41.7万円 |
| 22 | 富山県 | 419.6万円 | 0.88倍 | 374.5万円 | 29.1万円 |
| 23 | 佐賀県 | 416.1万円 | 0.88倍 | 349.8万円 | 41.2万円 |
| 24 | 宮崎県 | 408.6万円 | 0.86倍 | 322.0万円 | 57.4万円 |
| 25 | 京都府 | 393.6万円 | 0.83倍 | 341.5万円 | 32.9万円 |
| 26 | 福井県 | 389.1万円 | 0.82倍 | 333.2万円 | 31.1万円 |
| 27 | 奈良県 | 388.9万円 | 0.82倍 | 360.5万円 | 11.2万円 |
| 28 | 長野県 | 387.4万円 | 0.82倍 | 328.6万円 | 33.2万円 |
| 29 | 岩手県 | 386.7万円 | 0.82倍 | 307.1万円 | 51.2万円 |
| 30 | 山形県 | 386.2万円 | 0.81倍 | 339.6万円 | 17.9万円 |
| 31 | 青森県 | 380.0万円 | 0.80倍 | 316.0万円 | 34.8万円 |
| 32 | 三重県 | 378.7万円 | 0.80倍 | 331.3万円 | 20.9万円 |
| 33 | 秋田県 | 376.4万円 | 0.79倍 | 309.4万円 | 28.8万円 |
| 34 | 岐阜県 | 373.7万円 | 0.79倍 | 313.5万円 | 34.6万円 |
| 35 | 鹿児島県 | 370.1万円 | 0.78倍 | 279.3万円 | 58.1万円 |
| 36 | 熊本県 | 368.0万円 | 0.78倍 | 307.5万円 | 29.9万円 |
| 37 | 大分県 | 361.8万円 | 0.76倍 | 305.2万円 | 30.3万円 |
| 38 | 広島県 | 358.5万円 | 0.76倍 | 304.9万円 | 34.6万円 |
| 39 | 愛媛県 | 347.2万円 | 0.73倍 | 288.3万円 | 38.8万円 |
| 40 | 長崎県 | 341.7万円 | 0.72倍 | 280.5万円 | 38.1万円 |
| 41 | 香川県 | 328.7万円 | 0.69倍 | 283.6万円 | 27.8万円 |
| 42 | 島根県 | 325.4万円 | 0.69倍 | 276.2万円 | 21.9万円 |
| 43 | 和歌山県 | 324.0万円 | 0.68倍 | 258.0万円 | 43.9万円 |
| 44 | 高知県 | 323.7万円 | 0.68倍 | 256.8万円 | 49.3万円 |
| 45 | 沖縄県 | 318.3万円 | 0.67倍 | 250.4万円 | 47.8万円 |
| 46 | 北海道 | 303.3万円 | 0.64倍 | 256.4万円 | 23.7万円 |
| 47 | 徳島県 | 249.2万円 | 0.53倍 | 200.4万円 | 26.6万円 |
負債の大半は、住宅・土地のための借入
全国の総世帯の金融負債残高は474.2万円で、そのうち住宅・土地のための負債が414.6万円(87.4%)を占めます。埼玉県(605.1万円)は住宅・土地のための負債が546.5万円(90.3%)、最も少ない徳島県(249.2万円)は200.4万円(80.4%)です。
| 内訳(1世帯当たり) | 全国 | 埼玉県(1位) | 徳島県(最下位) |
|---|---|---|---|
| 金融負債残高 | 474.2万円 | 605.1万円 | 249.2万円 |
| 住宅・土地のための負債 | 414.6万円 | 546.5万円 | 200.4万円 |
| 住宅・土地以外の負債 | 37.4万円 | 40.1万円 | 26.6万円 |
| 月賦・年賦 | 22.2万円 | 18.4万円 | 22.2万円 |
| 住宅・土地のための負債の割合 | 87.4% | 90.3% | 80.4% |
住宅・土地のための負債の割合が最も高いのは奈良県(92.7%)、最も低いのは鹿児島県(75.5%)です。
上位は首都圏・東海・近畿に多い
金融負債残高が多い上位10都道府県は、関東の5都道府県(埼玉県・神奈川県・東京都・千葉県・群馬県)、中部の3都道府県(愛知県・静岡県・新潟県)、近畿の2都道府県(滋賀県・兵庫県)です。
全国平均と都道府県の差
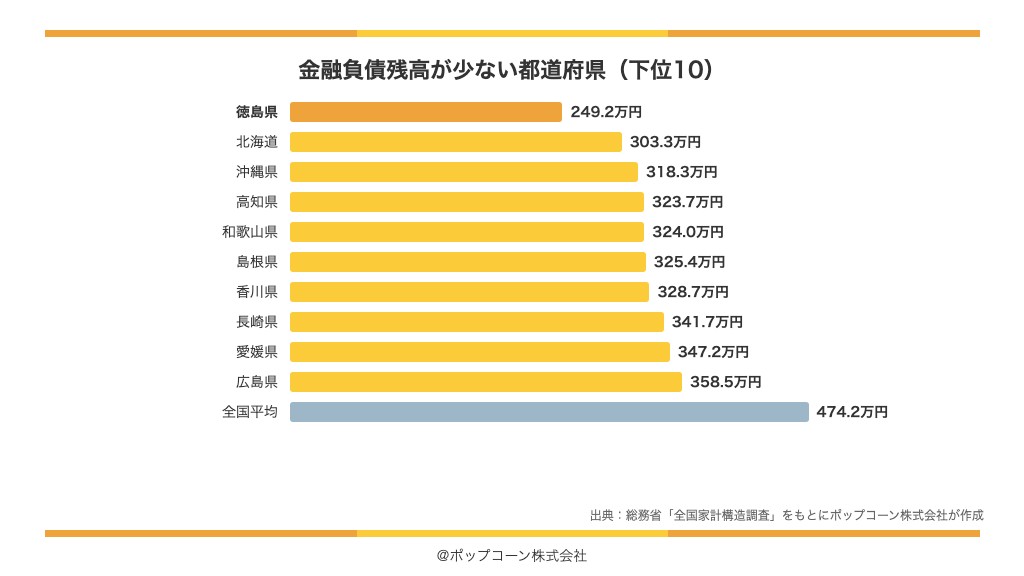
全国平均(474.2万円)を上回るのは47都道府県のうち12都道府県、下回るのは35都道府県です。上位10の平均は546.6万円、下位10の平均は322.0万円で、1.7倍の開きがあります。1位の埼玉県は全国平均の1.28倍、最下位の徳島県は0.53倍です。
| 区分 | 都道府県 | 金融負債残高(借入金) | 全国平均との比 |
|---|---|---|---|
| 1位 | 埼玉県 | 605.1万円 | 1.28倍 |
| 上位10の平均 | - | 546.6万円 | 1.15倍 |
| 中央値 | - | 408.6万円 | 0.86倍 |
| 全国平均 | - | 474.2万円 | 1.00倍 |
| 下位10の平均 | - | 322.0万円 | 0.68倍 |
| 最下位 | 徳島県 | 249.2万円 | 0.53倍 |
よくある質問
- 金融負債残高が最も多い都道府県は?
-
総務省統計局「令和6年全国家計構造調査」では、埼玉県が605.1万円で1位です。2位は滋賀県(589.8万円)、3位は神奈川県(587.0万円)です。
- 金融負債残高が最も少ない都道府県は?
-
徳島県が249.2万円で最も少ないです。北海道(303.3万円)、沖縄県(318.3万円)が続きます。1位の埼玉県とは355.9万円の差(2.4倍)です。
- 全国平均はいくらですか?
-
2024年10月末時点の全国平均は474.2万円です(総世帯(二人以上の世帯と単身世帯)・2024年10月末)。
- 「金融負債」とは何ですか?
-
世帯の借入金のことです。住宅・土地のための負債(住宅・土地を購入・新築・増改築するための借入や、割賦の未払残高)、住宅・土地以外の負債(教育ローンなど生活に必要な資金や、個人事業の資金のための借入の未払残高)、月賦・年賦(乗用車や衣類などを分割払いで購入した未払残高)の合計です。
- 借入金のない世帯も平均に含まれていますか?
-
含まれています。この数字は、借入金のない世帯も含めた総世帯の平均です。総務省の「結果の概要」では、負債を保有している世帯の割合(負債保有率)は全国で34.3%です。
- 負債が多い都道府県は、家計が苦しいのですか?
-
一概には言えません。住宅ローンなどの借入金は、住宅を取得した世帯が多い都道府県で大きくなります。この記事の順位は、借入金の残高の大きさを示すもので、家計の状況の良し悪しを示すものではありません。
- データはどこで確認できますか?
-
総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果」第4-1表(e-Stat)で確認できます。本記事で並べた47都道府県の表(CSV)も公開しています。
まとめ
総務省統計局「令和6年全国家計構造調査」では、埼玉県(605.1万円)が1位で、滋賀県・神奈川県が続きました。全国平均は474.2万円です。1位の埼玉県と最も少ない徳島県(249.2万円)の差は2.4倍です。
出典・データ
- 総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果」第4-1表(e-Stat)
- 総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果などの概要」(2026年8月28日公表・PDF)表Ⅰ-4
- 47都道府県の表(CSV)
本記事の表とグラフは、総務省「全国家計構造調査」をもとにポップコーン株式会社が作成しました。割合・倍率は当サイトの計算です。
更新・訂正の履歴
- 2026年10月25日:都道府県の地図で、2県の値を訂正しました(岡山県 426万→427万、広島県 358万→359万)。0.1万円の値を万円の整数にするとき、ちょうど0.5万円の端数を偶数の側に丸めていました(四捨五入に直しました)。評価方法の指標に、内訳の3つを足すと金融負債残高と0.1万円ずれる都道府県があること(公表値がそれぞれ千円単位のため)と、解説の「それ以外」の求め方を書き足しました。表と本文の数字・順位は変わりません。
- 2026年10月23日:「まとめ」の最後の文を、1位と最下位の比べだと分かる書き方(「1位の○○と最も…○○の差は…」)に直しました(前は「全国平均は…で、最も…○○とは…の差」と書いていて、全国平均との比べに読めました。数字は変わりません)。
- 2026年10月23日:「出典」の第4-1表のリンクを、全国家計構造調査のページから e-Stat の統計表のページ(2026年8月28日公開)に直しました。同じ段に2回出ていた「全国平均を上回るのは12都道府県」の文を1つにしました。数字・順位の変更はありません。
関連ランキング
- 純資産(資産−負債)が多い都道府県ランキング【2026年最新版】
- 金融資産が多い都道府県ランキング【2026年最新版】
- 世帯の年収が高い都道府県ランキング【2026年最新版】
- 注文住宅の費用(土地代込み)が高い都道府県ランキング【2026年最新版】
- 貯蓄が多い都市ランキング【2026年最新版】
- 1か月の生活費(消費支出)が多い都市ランキング【2026年最新版】
図表のご利用について
本記事の順位・表・グラフは、出典として「金融パワーランキング」(ポップコーン株式会社)と書いていただければ、報道や資料でご利用いただけます。高い解像度の画像や集計したデータが必要な場合は、お問い合わせからご連絡ください。
- 画面・紙面での表記の例:「出典:金融パワーランキング(ポップコーン株式会社)」
- それぞれの順位の元になった公表資料(どの資料の、どの表の、どの行か)も、お問い合わせいただければお知らせします。
- 数字は公表元の資料と照らして確かめています(最終確認:2026年10月25日)。
報道・メディアの方への案内は報道・メディアの方へにまとめています。
本記事で並べた表は47都道府県の表(CSV)でもご覧いただけます。
当サイトの情報は、特定の金融商品の勧誘や、投資の助言を目的としたものではありません。ポップコーン株式会社は金融機関と取引をすることがありますが、順位は公表データだけで決めており、取引の有無で変えることはありません。
公開:2026年10月22日(データ:総務省 令和6年全国家計構造調査(2026年8月公表))