2026年10月時点で最新の金融庁「『経営者保証に関するガイドライン』の活用実績(個別金融機関の実績)」(2025年4月〜2026年3月の1年間・2026年7月31日公表)をもとに、新規融資のうち経営者保証に頼らない融資の割合を、地域銀行97行と主要行等9行で並べました。中小企業が銀行から融資を受けるとき、経営者が個人で会社の借入れを保証する「経営者保証」を求められることがあります。経営者保証は事業を引き継ぐときの重荷になるとされ、国は経営者保証に頼らない融資を広げる取り組みを進めています。
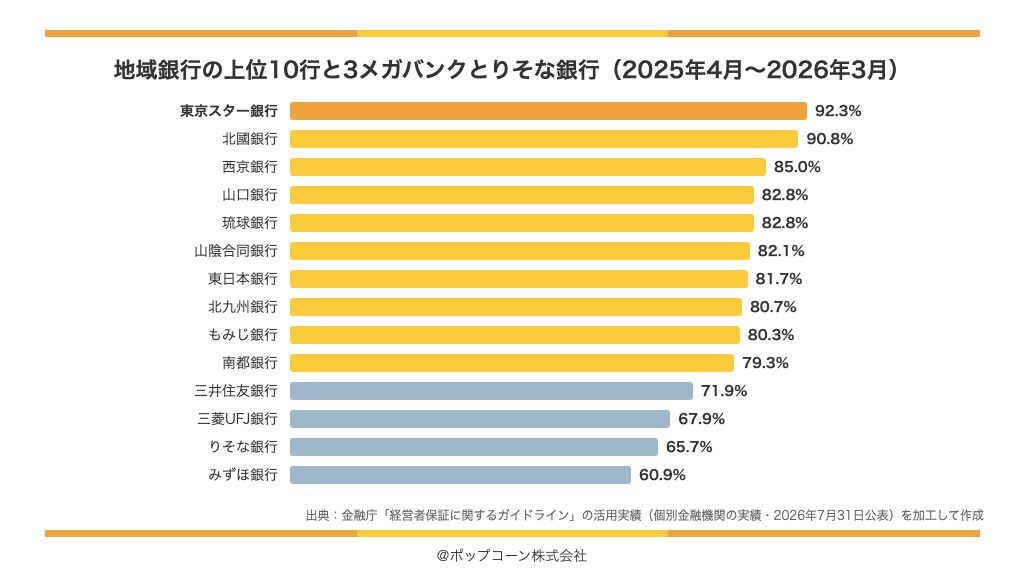
地域銀行の1位は東京スター銀行の92.3%、2位は北國銀行(90.8%)、3位は西京銀行(85.0%)でした。3メガバンクとりそな銀行は60.9〜71.9%で、地域銀行の上位より低くなっています。民間金融機関全体の割合は55.7%(金融庁)です。
ランキングの評価方法
- 出典:金融庁「『経営者保証に関するガイドライン』の活用実績(個別金融機関の実績)」(2025年度通期=2025年4月〜2026年3月・2026年7月31日公表)。上期(2025年4〜9月)と前年度(2024年4月〜2025年3月)の値も、同じページの資料を使いました。
- 指標:新規融資件数に占める「経営者保証に依存しない融資」の割合です。無保証で融資した件数と、停止条件付保証契約・解除条件付保証契約・ABLなど経営者保証の代わりになる手法を使った件数の合計を、新規融資件数で割った値です(金融庁の定義)。
- 対象:金融庁の表に載る地域銀行97行と主要行等9行です。金融庁の表(Excel)が主要行等と地域銀行を別のシートに分けているため、主要行等(みずほ銀行・三菱UFJ銀行・三井住友銀行・りそな銀行・三菱UFJ信託銀行・みずほ信託銀行・三井住友信託銀行・SBI新生銀行・あおぞら銀行の9行)は別の表にしました。銀行名は金融庁の表のとおりです。区分(第一地銀=全国銀行協会の「地方銀行」、第二地銀=「地方銀行Ⅱ」)と本店の都道府県は、全国銀行協会「全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表」(2026年3月末現在)によります。
- 合併:八十二長野銀行は、2025年度上期と2024年度の金融庁の表では合併前の八十二銀行と長野銀行に分かれているため、上期と前年度の値はありません(CSV は空欄)。福邦銀行は2026年5月2日に福井銀行と合併しましたが、表は2025年度の金融庁の公表のままです。
- 順位:金融庁が公表する小数第1位の値で並べ、同じ値は同じ順位にしました。
- 照合:全106行の値を、金融庁のExcelとPDFで照らしました。
- 注意:割合の母数(新規融資の件数)は、銀行ごとには公表されていません。金融庁は、今後の精査で値が変わることや、各銀行の公表値と差があることがあると注記しています。この割合は、個別の融資を受けられるかどうかや、融資の条件を示すものではありません。
TOP10(地域銀行)
| 順位 | 銀行 | 区分 | 本店 | 2026年3月までの1年間 | 前年度 |
|---|---|---|---|---|---|
| 1 | 東京スター銀行 | 第二地銀 | 東京 | 92.3% | 93.2% |
| 2 | 北國銀行 | 第一地銀 | 石川 | 90.8% | 90.6% |
| 3 | 西京銀行 | 第二地銀 | 山口 | 85.0% | 85.2% |
| 4 | 山口銀行 | 第一地銀 | 山口 | 82.8% | 80.9% |
| 4 | 琉球銀行 | 第一地銀 | 沖縄 | 82.8% | 80.1% |
| 6 | 山陰合同銀行 | 第一地銀 | 島根 | 82.1% | 82.9% |
| 7 | 東日本銀行 | 第二地銀 | 東京 | 81.7% | 80.9% |
| 8 | 北九州銀行 | 第一地銀 | 福岡 | 80.7% | 78.9% |
| 9 | もみじ銀行 | 第二地銀 | 広島 | 80.3% | 76.2% |
| 10 | 南都銀行 | 第一地銀 | 奈良 | 79.3% | 78.8% |
各銀行の解説
第1位 東京スター銀行(92.3%)
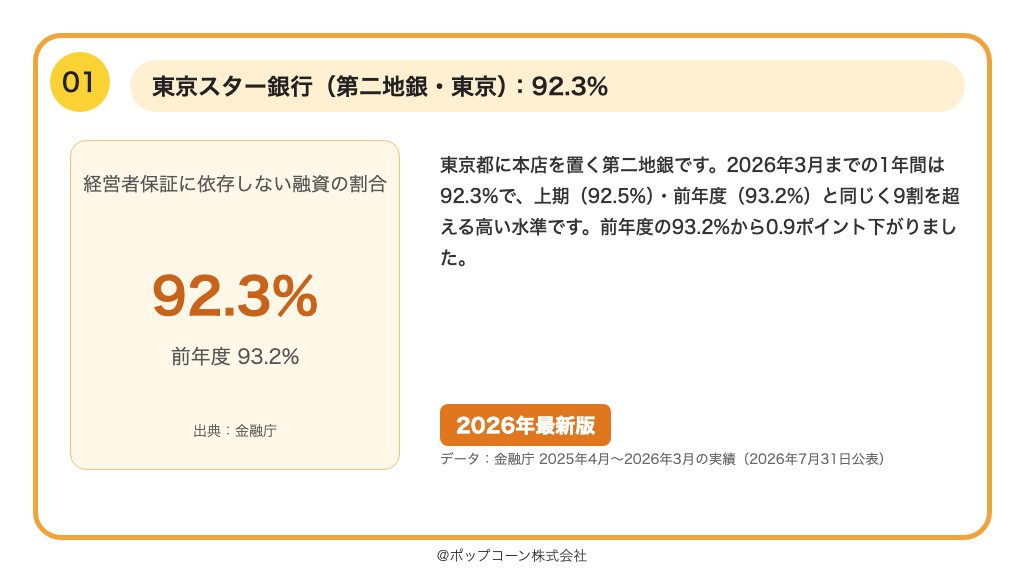
東京都に本店を置く第二地銀です。2026年3月までの1年間は92.3%で、上期(92.5%)・前年度(93.2%)と同じく9割を超える高い水準です。前年度の93.2%から0.9ポイント下がりました。
第2位 北國銀行(90.8%)
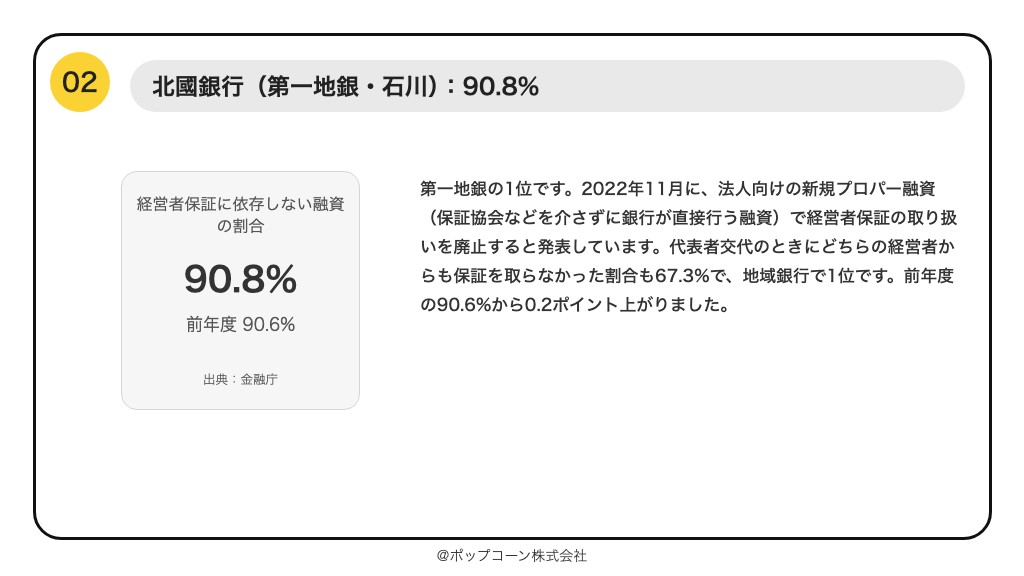
第一地銀の1位です。2022年11月に、法人向けの新規プロパー融資(保証協会などを介さずに銀行が直接行う融資)で経営者保証の取り扱いを廃止すると発表しています。代表者交代のときにどちらの経営者からも保証を取らなかった割合も67.3%で、地域銀行で1位です。前年度の90.6%から0.2ポイント上がりました。
第3位 西京銀行(85.0%)
山口県に本店を置く第二地銀です。85.0%で、上期(84.1%)・前年度(85.2%)と続けて8割台です。前年度の85.2%から0.2ポイント下がりました。
第4位 山口銀行(82.8%)
山口県の第一地銀で、山口フィナンシャルグループの銀行です。同じグループの北九州銀行(8位)・もみじ銀行(9位)もトップ10に入りました。前年度の80.9%から1.9ポイント上がりました。
第4位 琉球銀行(82.8%)
沖縄県の第一地銀です。山口銀行と同じ82.8%で、同率の4位です。代表者交代のときの割合も40.7%で、7位に入りました。前年度の80.1%から2.7ポイント上がりました。
第6位 山陰合同銀行(82.1%)
島根県に本店を置く第一地銀です。前年度の82.9%から0.8ポイント下がりました。
第7位 東日本銀行(81.7%)
東京都に本店を置く第二地銀です。前年度の80.9%から0.8ポイント上がりました。
第8位 北九州銀行(80.7%)
福岡県の第一地銀で、山口フィナンシャルグループの銀行です。前年度の78.9%から1.8ポイント上がりました。
第9位 もみじ銀行(80.3%)
広島県の第二地銀で、山口フィナンシャルグループの銀行です。前年度の76.2%から4.1ポイント上がりました。
第10位 南都銀行(79.3%)
奈良県に本店を置く第一地銀です。前年度の78.8%から0.5ポイント上がりました。
メガバンク・信託銀行など(主要行等)
主要行等9行の値です。3メガバンクとりそな銀行は、三井住友銀行71.9%、三菱UFJ銀行67.9%、りそな銀行65.7%、みずほ銀行60.9%でした。4行とも前年度より上がっています。
| 銀行 | 2026年3月までの1年間 | 前年度 |
|---|---|---|
| 三菱UFJ信託銀行 | 100.0% | 100.0% |
| あおぞら銀行 | 97.9% | 97.5% |
| 三井住友信託銀行 | 92.3% | 88.6% |
| SBI新生銀行 | 89.4% | 92.0% |
| みずほ信託銀行 | 85.9% | 83.2% |
| 三井住友銀行 | 71.9% | 69.6% |
| 三菱UFJ銀行 | 67.9% | 64.2% |
| りそな銀行 | 65.7% | 62.1% |
| みずほ銀行 | 60.9% | 58.6% |
事業承継の切り口:代表者交代のときに保証を取らなかった割合
前の経営者が保証をしていた会社で経営者が代わったとき、前の経営者との保証契約を解除し、新しい経営者とも保証契約を結ばなかった割合(金融庁の表の「経営者からの保証徴求なし」)の上位10行(地域銀行)です。交代の件数は銀行ごとに公表されておらず、件数が少ない銀行では割合が大きく動くため、参考の表としてご覧ください。
| 順位 | 銀行 | 本店 | 割合 |
|---|---|---|---|
| 1 | 北國銀行 | 石川 | 67.3% |
| 2 | 山形銀行 | 山形 | 53.7% |
| 3 | 栃木銀行 | 栃木 | 52.1% |
| 4 | 沖縄銀行 | 沖縄 | 49.7% |
| 5 | 京葉銀行 | 千葉 | 42.3% |
| 6 | トマト銀行 | 岡山 | 42.0% |
| 7 | 琉球銀行 | 沖縄 | 40.7% |
| 8 | 広島銀行 | 広島 | 39.6% |
| 9 | 大分銀行 | 大分 | 38.0% |
| 10 | 高知銀行 | 高知 | 37.1% |
1年で割合が上がった銀行
| 順位 | 銀行 | 本店 | 前年度 | 2026年3月までの1年間 | 上がった幅 |
|---|---|---|---|---|---|
| 1 | 徳島大正銀行 | 徳島 | 46.8% | 57.1% | +10.3ポイント |
| 2 | 滋賀銀行 | 滋賀 | 49.6% | 59.6% | +10.0ポイント |
| 3 | 京葉銀行 | 千葉 | 46.0% | 55.0% | +9.0ポイント |
| 4 | 三十三銀行 | 三重 | 34.0% | 42.3% | +8.3ポイント |
| 5 | 関西みらい銀行 | 大阪 | 60.2% | 68.3% | +8.1ポイント |
都道府県別の1位(地域銀行・本店の都道府県)
本店の都道府県ごとに、地域銀行の中で割合が最も高い銀行です(2026年3月末の銀行。福井県の福邦銀行は、2026年5月2日に福井銀行と合併しました)。
| 都道府県 | 1位の銀行 | 割合 | その都道府県の地域銀行の数 |
|---|---|---|---|
| 東京 | 東京スター銀行 | 92.3% | 3行 |
| 石川 | 北國銀行 | 90.8% | 1行 |
| 山口 | 西京銀行 | 85.0% | 2行 |
| 沖縄 | 琉球銀行 | 82.8% | 3行 |
| 島根 | 山陰合同銀行 | 82.1% | 2行 |
| 福岡 | 北九州銀行 | 80.7% | 5行 |
| 広島 | もみじ銀行 | 80.3% | 2行 |
| 奈良 | 南都銀行 | 79.3% | 1行 |
| 茨城 | 常陽銀行 | 78.5% | 2行 |
| 福井 | 福邦銀行 | 78.4% | 2行 |
| 大阪 | 池田泉州銀行 | 78.4% | 2行 |
| 栃木 | 足利銀行 | 78.0% | 2行 |
| 群馬 | 群馬銀行 | 77.5% | 2行 |
| 山形 | 山形銀行 | 76.9% | 3行 |
| 京都 | 京都銀行 | 76.6% | 1行 |
| 熊本 | 熊本銀行 | 75.6% | 2行 |
| 神奈川 | 横浜銀行 | 74.3% | 2行 |
| 福島 | 東邦銀行 | 74.0% | 3行 |
| 長野 | 八十二長野銀行 | 73.6% | 1行 |
| 高知 | 四国銀行 | 73.6% | 2行 |
| 北海道 | 北海道銀行 | 73.4% | 2行 |
| 香川 | 香川銀行 | 72.5% | 2行 |
| 富山 | 北陸銀行 | 71.1% | 3行 |
| 静岡 | 静岡銀行 | 70.6% | 4行 |
| 埼玉 | 武蔵野銀行 | 70.5% | 2行 |
| 岡山 | 中国銀行 | 70.1% | 2行 |
| 宮城 | 仙台銀行 | 69.9% | 2行 |
| 兵庫 | 但馬銀行 | 69.1% | 2行 |
| 和歌山 | 紀陽銀行 | 68.0% | 1行 |
| 鹿児島 | 鹿児島銀行 | 67.3% | 2行 |
| 愛知 | あいち銀行 | 66.9% | 2行 |
| 鳥取 | 鳥取銀行 | 66.9% | 1行 |
| 岐阜 | 大垣共立銀行 | 66.3% | 2行 |
| 愛媛 | 伊予銀行 | 66.1% | 2行 |
| 三重 | 百五銀行 | 66.0% | 2行 |
| 秋田 | 北都銀行 | 65.0% | 2行 |
| 千葉 | 千葉興業銀行 | 64.8% | 3行 |
| 徳島 | 阿波銀行 | 64.6% | 2行 |
| 岩手 | 岩手銀行 | 62.1% | 3行 |
| 滋賀 | 滋賀銀行 | 59.6% | 1行 |
| 長崎 | 十八親和銀行 | 58.9% | 2行 |
| 山梨 | 山梨中央銀行 | 57.0% | 1行 |
| 新潟 | 大光銀行 | 56.4% | 2行 |
| 宮崎 | 宮崎太陽銀行 | 53.5% | 2行 |
| 佐賀 | 佐賀銀行 | 52.8% | 2行 |
| 青森 | 青森みちのく銀行 | 49.1% | 1行 |
| 大分 | 豊和銀行 | 48.2% | 2行 |
よくある質問
- 経営者保証とは何ですか?
-
中小企業などが金融機関から借入れをするときに、経営者個人が会社の借入れを保証することです。会社が返済できなくなったとき、経営者が個人で返済を求められることがあります。
- 経営者保証に頼らない融資の割合が一番高い銀行は?
-
2026年7月に公表された最新の値(2025年4月〜2026年3月)では、地域銀行の東京スター銀行(92.3%)が1位です。第一地銀では北國銀行(90.8%)が1位です。
- 3メガバンクとりそな銀行の割合はどのくらいですか?
-
三井住友銀行71.9%、三菱UFJ銀行67.9%、りそな銀行65.7%、みずほ銀行60.9%です。4行とも前年度より上がりました。
- 民間金融機関全体ではどのくらいですか?
-
金融庁によると、民間金融機関全体の割合は55.7%です。地域銀行97行では、単純な平均が64.0%、中央値が64.9%でした。
- この順位で、融資を受けやすい銀行が分かりますか?
-
分かりません。新規融資のうち経営者保証に頼らない融資の割合を示す値で、個別の融資を受けられるかどうかや、融資の条件を示すものではありません。
- データはどこで確認できますか?
-
金融庁「『経営者保証に関するガイドライン』の活用実績(個別金融機関の実績)」で、銀行ごとの値をExcelとPDFで確認できます。本記事で並べた全106行の表(CSV)も公開しています。
まとめ
2026年7月に公表された最新の値では、経営者保証に頼らない融資の割合は、地域銀行で東京スター銀行(92.3%)と北國銀行(90.8%)が9割を超えました。山口フィナンシャルグループの3行がそろって上位10行に入る一方、3メガバンクとりそな銀行は6〜7割台にとどまります。地域銀行97行の中で最も低いのは東北銀行と富山銀行の37.2%で、銀行によって大きな差があります。金融庁が2026年度上期の値を公表したら、順位を更新します。
出典・データ
- 金融庁「『経営者保証に関するガイドライン』の活用実績(個別金融機関の実績)」(2026年7月31日更新・2025年度通期(PDF)・(Excel)・2025年度上期(PDF)・2024年度通期(PDF))
- 金融庁「民間金融機関における『経営者保証に関するガイドライン』の活用実績」(2026年6月26日)
- 北國銀行「法人向け新規ご融資における経営者保証の取扱い廃止について」(2022年11月25日)
- 全国銀行協会「全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表」(2026年3月末現在・Excel)
- 福井銀行「合併完了のお知らせ」(2026年5月7日)
- 全106行の表(CSV)
本記事の表とグラフは、金融庁「『経営者保証に関するガイドライン』の活用実績(個別金融機関の実績)」を加工して作成しました。
更新・訂正の履歴
- 2026年10月28日:導入・グラフ・主要行等の段・よくある質問・まとめ・抜粋の「メガバンク4行」(三井住友銀行・三菱UFJ銀行・りそな銀行・みずほ銀行)を「3メガバンクとりそな銀行」に直しました。主要行等の段の「信託銀行などは大企業向けの融資が中心のため、地域銀行と同じ表では比べていません」の一文を外しました(出典の資料に無い説明でした)。数字と順位は変わりません。
- 2026年10月28日:「まとめ」の最も低い地域銀行を、同じ37.2%の富山銀行も入れて「東北銀行と富山銀行」に直しました。2位の北國銀行の説明(文と画像)の「法人向けの新規融資」を、北國銀行の発表どおり「法人向けの新規プロパー融資」に直しました。「事業承継の切り口」の表の説明を、金融庁の定義(前の経営者との保証契約を解除し、新しい経営者とも保証契約を結ばなかった)どおりに直しました。CSV で空欄だった主要行等3行(三菱UFJ信託銀行・SBI新生銀行・三菱UFJ銀行)の業態と本店を埋めました。区分と本店の出どころ(全国銀行協会)と、合併した銀行(八十二長野銀行・福邦銀行)の説明を足しました。数字と順位は変わりません。
- 2026年10月28日:「評価方法」の対象の説明で、主要行等を別の表にした理由を「業務の中身が違うため」と書いていたのを、「金融庁の表(Excel)が主要行等と地域銀行を別のシートに分けているため」に直しました(前の理由は出典の資料に無い説明でした)。括弧の「メガバンク・信託銀行など」も、金融庁の表の主要行等9行の名前にしました。数字と順位は変わりません。
関連ランキング
- 預金が多い地方銀行ランキング【2026年最新版】
- 純利益が多い地方銀行ランキング【2026年最新版】
- 貸出金を伸ばした銀行ランキング【2026年最新版】
- 預金を伸ばした銀行ランキング【2026年最新版】
- 経費率(OHR)が低い地方銀行ランキング【2026年最新版】
- 貯蓄が多い都市ランキング【2026年最新版】
- 金融資産が多い都道府県ランキング【2026年最新版】
図表のご利用について
本記事の順位・表・グラフは、出典として「金融パワーランキング」(ポップコーン株式会社)と書いていただければ、報道や資料でご利用いただけます。高い解像度の画像や集計したデータが必要な場合は、お問い合わせからご連絡ください。
- 画面・紙面での表記の例:「出典:金融パワーランキング(ポップコーン株式会社)」
- それぞれの順位の元になった公表資料(どの資料の、どの表の、どの行か)も、お問い合わせいただければお知らせします。
- 数字は公表元の資料と照らして確かめています(最終確認:2026年10月28日)。
報道・メディアの方への案内は報道・メディアの方へにまとめています。
当サイトの情報は、特定の金融商品の勧誘や、投資の助言を目的としたものではありません。ポップコーン株式会社は金融機関と取引をすることがありますが、順位は公表データだけで決めており、取引の有無で変えることはありません。
公開:2026年10月18日(データ:金融庁 2026年7月31日公表分(2025年4月〜2026年3月))