2026年10月時点で最新の全国銀行協会「全国銀行財務諸表分析」2026年3月期決算(2026年8月公表)をもとに、各行の損益計算書から経費率(OHR)を計算し、地方銀行・第二地方銀行の96行で低い順に並べました。銀行がどれだけ効率よく稼いでいるかを示す指標の一つが「経費率(OHR:オーバーヘッドレシオ)」です。本業でかせいだ粗利益のうち、人件費や店舗・システムの費用などの経費にどれだけ使ったかを示し、低いほど効率がよいとされます。
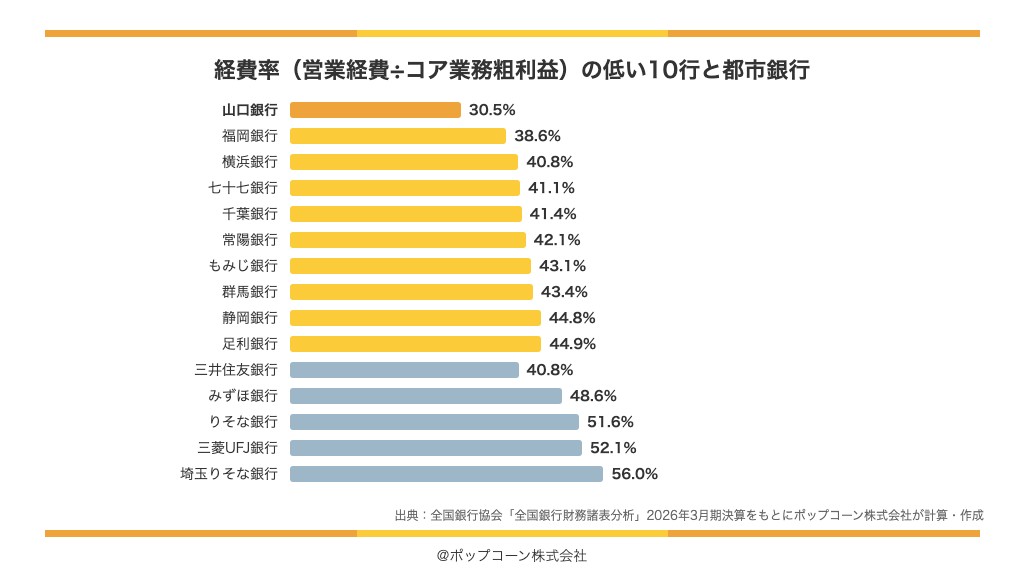
96行の経費率を比べると、最も低いのは山口銀行の30.5%でした。2位は福岡銀行(38.6%)、3位は横浜銀行(40.8%)です。96行の中央値は62.2%でした。
ランキングの評価方法
- 出典:全国銀行協会「全国銀行財務諸表分析」2025年度決算(2026年3月期)の各行別財務諸表(貸借対照表・損益計算書・zip)(損益計算書)です。
- 計算のしかた:経費率=営業経費÷コア業務粗利益×100。コア業務粗利益は、資金利益(資金運用収益-資金調達費用)・役務取引等利益・特定取引利益・その他業務利益・信託報酬の合計(業務粗利益)から、国債などの債券の売却・償還・償却の損益(国債等債券関係損益)を除いたものです。
- 対象:全国銀行協会の分類で、地方銀行61行と第二地方銀行35行の計96行です。都市銀行は別の表にしました。本店の都道府県と職員数は、全国銀行協会「全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表」(2026年3月末現在)によります。八十二長野銀行(2026年1月に八十二銀行と長野銀行が合併)の2026年3月期の値には、合併前の旧長野銀行の2025年4月〜12月の計数は含まれていません(全国銀行協会の注意事項)。福邦銀行は2026年5月2日に福井銀行と合併しました(福井銀行「合併完了のお知らせ」・表は2026年3月期の決算のまま)。
- 順位:丸める前の経費率で低い順に並べました。表示の桁(小数第1位)では同じ値でも、順位が違うことがあります。中央値も丸める前の値から出しました。
- 注意:各行が公表する「OHR」とは、経費の範囲(臨時の費用を除くかなど)や粗利益の範囲(投資信託の解約損益を除くかなど)が違うことがあります。全国銀行協会は、2026年8月7日までに報告を受けた計数で作成し、その後の修正は反映していない場合があるとしています。各行の単体の計数で、グループ(持株会社)の連結の数字ではありません。
TOP10
| 順位 | 銀行 | 区分 | 本店 | 経費率 | 営業経費 | コア業務粗利益 |
|---|---|---|---|---|---|---|
| 1 | 山口銀行 | 第一地銀 | 山口県 | 30.5% | 257.4億円 | 843.7億円 |
| 2 | 福岡銀行 | 第一地銀 | 福岡県 | 38.6% | 767.6億円 | 1,987.8億円 |
| 3 | 横浜銀行 | 第一地銀 | 神奈川県 | 40.8% | 1,093.6億円 | 2,680.9億円 |
| 4 | 七十七銀行 | 第一地銀 | 宮城県 | 41.1% | 513.3億円 | 1,249.9億円 |
| 5 | 千葉銀行 | 第一地銀 | 千葉県 | 41.4% | 977.9億円 | 2,362.0億円 |
| 6 | 常陽銀行 | 第一地銀 | 茨城県 | 42.1% | 616.0億円 | 1,462.0億円 |
| 7 | もみじ銀行 | 第二地銀 | 広島県 | 43.1% | 177.2億円 | 411.6億円 |
| 8 | 群馬銀行 | 第一地銀 | 群馬県 | 43.4% | 547.8億円 | 1,261.7億円 |
| 9 | 静岡銀行 | 第一地銀 | 静岡県 | 44.8% | 910.1億円 | 2,031.3億円 |
| 10 | 足利銀行 | 第一地銀 | 栃木県 | 44.9% | 509.6億円 | 1,135.8億円 |
1位から10位の解説
第1位 山口銀行(30.5%)
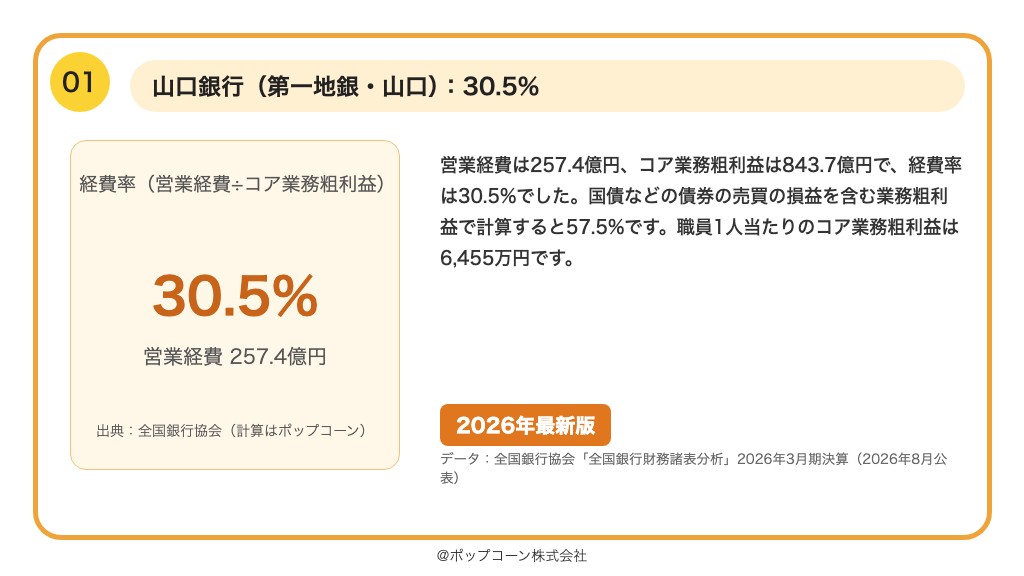
営業経費は257.4億円、コア業務粗利益は843.7億円で、経費率は30.5%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると57.5%です。職員1人当たりのコア業務粗利益は6,455万円です。
第2位 福岡銀行(38.6%)
営業経費は767.6億円、コア業務粗利益は1,987.8億円で、経費率は38.6%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると53.1%です。職員1人当たりのコア業務粗利益は5,057万円です。
第3位 横浜銀行(40.8%)
営業経費は1,093.6億円、コア業務粗利益は2,680.9億円で、経費率は40.8%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると45.7%です。職員1人当たりのコア業務粗利益は6,190万円です。
第4位 七十七銀行(41.1%)
営業経費は513.3億円、コア業務粗利益は1,249.9億円で、経費率は41.1%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると51.3%です。職員1人当たりのコア業務粗利益は5,303万円です。
第5位 千葉銀行(41.4%)
営業経費は977.9億円、コア業務粗利益は2,362.0億円で、経費率は41.4%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると45.2%です。職員1人当たりのコア業務粗利益は5,621万円です。
第6位 常陽銀行(42.1%)
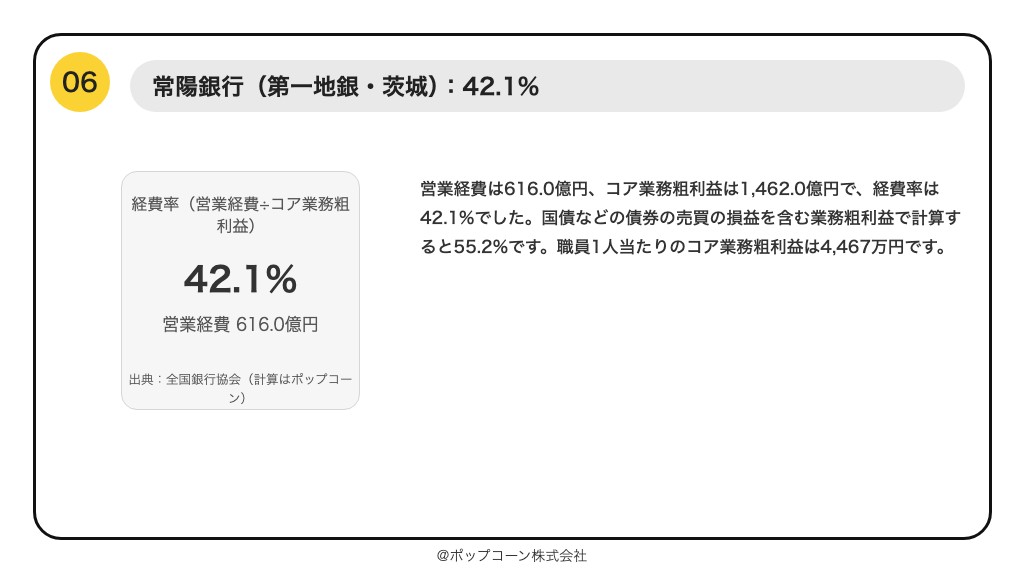
営業経費は616.0億円、コア業務粗利益は1,462.0億円で、経費率は42.1%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると55.2%です。職員1人当たりのコア業務粗利益は4,467万円です。
第7位 もみじ銀行(43.1%)
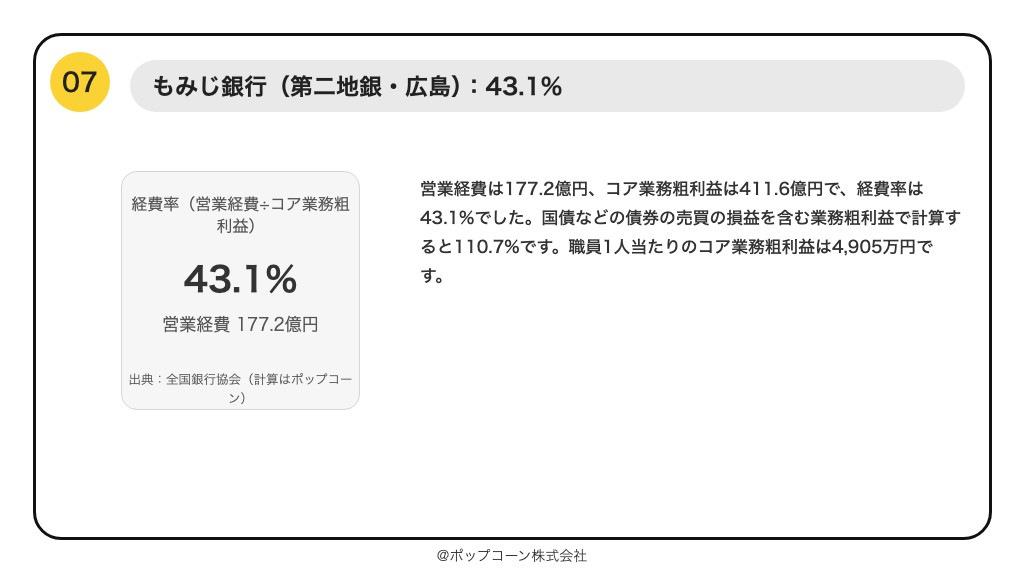
営業経費は177.2億円、コア業務粗利益は411.6億円で、経費率は43.1%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると110.7%です。職員1人当たりのコア業務粗利益は4,905万円です。
第8位 群馬銀行(43.4%)
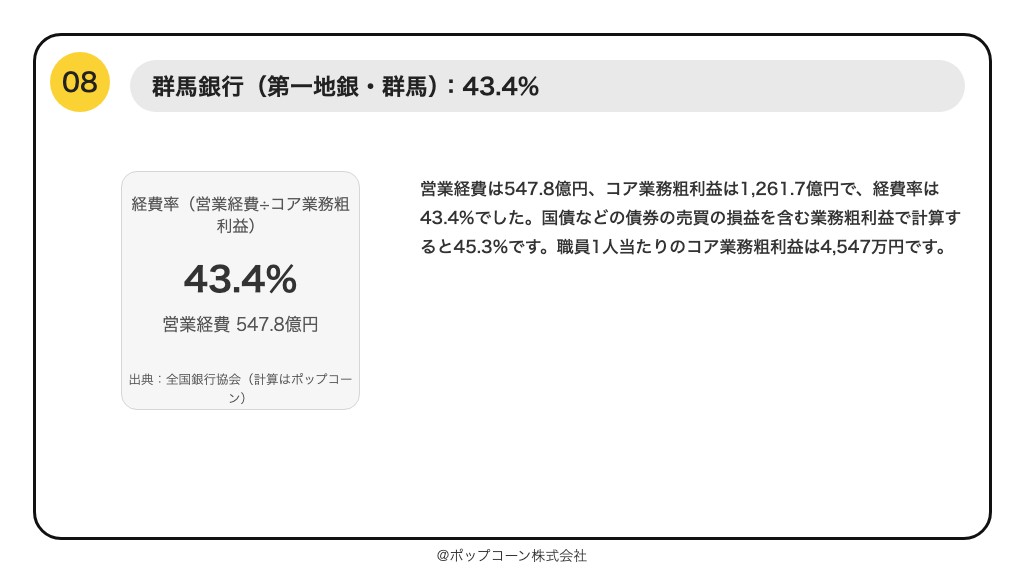
営業経費は547.8億円、コア業務粗利益は1,261.7億円で、経費率は43.4%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると45.3%です。職員1人当たりのコア業務粗利益は4,547万円です。
第9位 静岡銀行(44.8%)
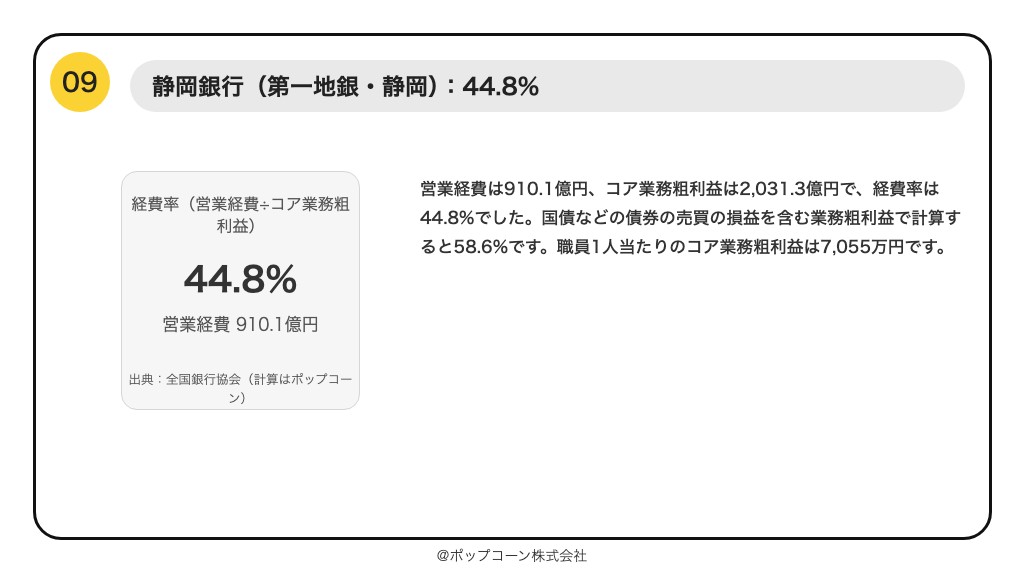
営業経費は910.1億円、コア業務粗利益は2,031.3億円で、経費率は44.8%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると58.6%です。職員1人当たりのコア業務粗利益は7,055万円です。
第10位 足利銀行(44.9%)
営業経費は509.6億円、コア業務粗利益は1,135.8億円で、経費率は44.9%でした。国債などの債券の売買の損益を含む業務粗利益で計算すると54.4%です。職員1人当たりのコア業務粗利益は4,489万円です。
都市銀行(メガバンクなど)
| 銀行 | 経費率 | 営業経費 |
|---|---|---|
| 三井住友銀行 | 40.8% | 11,323.7億円 |
| みずほ銀行 | 48.6% | 9,981.2億円 |
| りそな銀行 | 51.6% | 2,382.3億円 |
| 三菱UFJ銀行 | 52.1% | 14,950.5億円 |
| 埼玉りそな銀行 | 56.0% | 862.7億円 |
96行の一覧
経費率が100%以上(コア業務粗利益より営業経費が多い)の銀行は1行でした。「業務粗利益での経費率」が「-」の北國銀行と東和銀行は、国債などの債券の損失で業務粗利益がマイナスのため、計算していません。
| 順位 | 銀行 | 区分 | 本店 | 経費率 | 業務粗利益での経費率 |
|---|---|---|---|---|---|
| 1 | 山口銀行 | 第一地銀 | 山口県 | 30.5% | 57.5% |
| 2 | 福岡銀行 | 第一地銀 | 福岡県 | 38.6% | 53.1% |
| 3 | 横浜銀行 | 第一地銀 | 神奈川県 | 40.8% | 45.7% |
| 4 | 七十七銀行 | 第一地銀 | 宮城県 | 41.1% | 51.3% |
| 5 | 千葉銀行 | 第一地銀 | 千葉県 | 41.4% | 45.2% |
| 6 | 常陽銀行 | 第一地銀 | 茨城県 | 42.1% | 55.2% |
| 7 | もみじ銀行 | 第二地銀 | 広島県 | 43.1% | 110.7% |
| 8 | 群馬銀行 | 第一地銀 | 群馬県 | 43.4% | 45.3% |
| 9 | 静岡銀行 | 第一地銀 | 静岡県 | 44.8% | 58.6% |
| 10 | 足利銀行 | 第一地銀 | 栃木県 | 44.9% | 54.4% |
| 11 | 北陸銀行 | 第一地銀 | 富山県 | 45.7% | 55.8% |
| 12 | 山陰合同銀行 | 第一地銀 | 島根県 | 46.9% | 57.3% |
| 13 | 伊予銀行 | 第一地銀 | 愛媛県 | 47.7% | 44.8% |
| 14 | 名古屋銀行 | 第二地銀 | 愛知県 | 48.2% | 58.1% |
| 15 | 徳島大正銀行 | 第二地銀 | 徳島県 | 48.5% | 53.8% |
| 16 | 大分銀行 | 第一地銀 | 大分県 | 48.6% | 88.0% |
| 17 | 西京銀行 | 第二地銀 | 山口県 | 48.6% | 54.4% |
| 18 | 紀陽銀行 | 第一地銀 | 和歌山県 | 48.9% | 54.4% |
| 19 | 第四北越銀行 | 第一地銀 | 新潟県 | 49.1% | 71.1% |
| 20 | 広島銀行 | 第一地銀 | 広島県 | 49.5% | 57.8% |
| 21 | 京都銀行 | 第一地銀 | 京都府 | 49.6% | 190.5% |
| 22 | 滋賀銀行 | 第一地銀 | 滋賀県 | 50.4% | 73.9% |
| 23 | スルガ銀行 | 第一地銀 | 静岡県 | 51.0% | 58.6% |
| 24 | 香川銀行 | 第二地銀 | 香川県 | 51.1% | 51.6% |
| 25 | 百十四銀行 | 第一地銀 | 香川県 | 51.5% | 60.1% |
| 26 | 宮崎銀行 | 第一地銀 | 宮崎県 | 51.6% | 59.3% |
| 27 | 百五銀行 | 第一地銀 | 三重県 | 51.9% | 70.5% |
| 28 | 中国銀行 | 第一地銀 | 岡山県 | 52.2% | 61.5% |
| 29 | 十八親和銀行 | 第一地銀 | 長崎県 | 52.3% | 89.9% |
| 30 | 富山第一銀行 | 第二地銀 | 富山県 | 52.6% | 57.3% |
| 31 | 十六銀行 | 第一地銀 | 岐阜県 | 53.0% | 81.5% |
| 32 | 西日本シティ銀行 | 第一地銀 | 福岡県 | 53.5% | 66.4% |
| 33 | きらぼし銀行 | 第一地銀 | 東京都 | 53.7% | 58.4% |
| 34 | 秋田銀行 | 第一地銀 | 秋田県 | 54.0% | 76.2% |
| 35 | 八十二長野銀行 | 第一地銀 | 長野県 | 54.5% | 62.6% |
| 36 | 四国銀行 | 第一地銀 | 高知県 | 56.0% | 70.5% |
| 37 | 阿波銀行 | 第一地銀 | 徳島県 | 56.7% | 67.9% |
| 38 | 沖縄銀行 | 第一地銀 | 沖縄県 | 57.2% | 63.9% |
| 39 | 山梨中央銀行 | 第一地銀 | 山梨県 | 57.3% | 94.6% |
| 40 | 鹿児島銀行 | 第一地銀 | 鹿児島県 | 57.9% | 59.1% |
| 41 | 山形銀行 | 第一地銀 | 山形県 | 58.3% | 83.3% |
| 42 | 北海道銀行 | 第一地銀 | 北海道 | 58.4% | 71.3% |
| 43 | 佐賀銀行 | 第一地銀 | 佐賀県 | 58.9% | 102.2% |
| 44 | 武蔵野銀行 | 第一地銀 | 埼玉県 | 58.9% | 66.9% |
| 45 | 岩手銀行 | 第一地銀 | 岩手県 | 59.7% | 114.8% |
| 46 | 池田泉州銀行 | 第一地銀 | 大阪府 | 60.1% | 63.0% |
| 47 | 熊本銀行 | 第二地銀 | 熊本県 | 60.9% | 77.5% |
| 48 | 北九州銀行 | 第一地銀 | 福岡県 | 62.1% | 62.1% |
| 49 | 北洋銀行 | 第二地銀 | 北海道 | 62.4% | 131.4% |
| 50 | 関西みらい銀行 | 第一地銀 | 大阪府 | 62.6% | 63.6% |
| 51 | みなと銀行 | 第二地銀 | 兵庫県 | 62.7% | 67.6% |
| 52 | 北國銀行 | 第一地銀 | 石川県 | 63.2% | - |
| 53 | 南都銀行 | 第一地銀 | 奈良県 | 64.3% | 65.6% |
| 54 | 静岡中央銀行 | 第二地銀 | 静岡県 | 64.8% | 65.9% |
| 55 | 京葉銀行 | 第二地銀 | 千葉県 | 65.0% | 95.6% |
| 56 | 栃木銀行 | 第二地銀 | 栃木県 | 65.5% | 70.1% |
| 57 | 東日本銀行 | 第二地銀 | 東京都 | 65.5% | 68.3% |
| 58 | 福井銀行 | 第一地銀 | 福井県 | 65.5% | 74.5% |
| 59 | あいち銀行 | 第二地銀 | 愛知県 | 65.7% | 73.6% |
| 60 | 千葉興業銀行 | 第一地銀 | 千葉県 | 66.0% | 74.2% |
| 61 | 肥後銀行 | 第一地銀 | 熊本県 | 66.4% | 69.9% |
| 62 | 三十三銀行 | 第一地銀 | 三重県 | 66.6% | 74.6% |
| 63 | 東京スター銀行 | 第二地銀 | 東京都 | 66.8% | 66.6% |
| 64 | 神奈川銀行 | 第二地銀 | 神奈川県 | 67.1% | 72.0% |
| 65 | 荘内銀行 | 第一地銀 | 山形県 | 67.6% | 91.2% |
| 66 | 大光銀行 | 第二地銀 | 新潟県 | 67.8% | 80.3% |
| 67 | 愛媛銀行 | 第二地銀 | 愛媛県 | 67.8% | 78.8% |
| 68 | 北日本銀行 | 第二地銀 | 岩手県 | 67.9% | 69.3% |
| 69 | 但馬銀行 | 第一地銀 | 兵庫県 | 68.2% | 84.8% |
| 70 | 佐賀共栄銀行 | 第二地銀 | 佐賀県 | 68.3% | 72.1% |
| 71 | 大垣共立銀行 | 第一地銀 | 岐阜県 | 68.7% | 124.3% |
| 72 | 東和銀行 | 第二地銀 | 群馬県 | 69.4% | - |
| 73 | 筑波銀行 | 第一地銀 | 茨城県 | 69.5% | 84.4% |
| 74 | 東邦銀行 | 第一地銀 | 福島県 | 69.8% | 72.7% |
| 75 | 大東銀行 | 第二地銀 | 福島県 | 70.7% | 79.4% |
| 76 | 琉球銀行 | 第一地銀 | 沖縄県 | 71.4% | 72.7% |
| 77 | 北都銀行 | 第一地銀 | 秋田県 | 71.9% | 91.9% |
| 78 | 東北銀行 | 第一地銀 | 岩手県 | 72.4% | 74.5% |
| 79 | 青森みちのく銀行 | 第一地銀 | 青森県 | 73.1% | 91.5% |
| 80 | 清水銀行 | 第一地銀 | 静岡県 | 74.4% | 80.3% |
| 81 | 宮崎太陽銀行 | 第二地銀 | 宮崎県 | 75.2% | 76.5% |
| 82 | 沖縄海邦銀行 | 第二地銀 | 沖縄県 | 75.4% | 85.0% |
| 83 | 鳥取銀行 | 第一地銀 | 鳥取県 | 77.5% | 79.6% |
| 84 | トマト銀行 | 第二地銀 | 岡山県 | 77.6% | 76.1% |
| 85 | きらやか銀行 | 第二地銀 | 山形県 | 78.8% | 81.4% |
| 86 | 豊和銀行 | 第二地銀 | 大分県 | 78.9% | 82.5% |
| 87 | 南日本銀行 | 第二地銀 | 鹿児島県 | 79.2% | 79.5% |
| 88 | 筑邦銀行 | 第一地銀 | 福岡県 | 80.0% | 138.2% |
| 89 | 仙台銀行 | 第二地銀 | 宮城県 | 81.8% | 85.6% |
| 90 | 島根銀行 | 第二地銀 | 島根県 | 81.8% | 92.8% |
| 91 | 長崎銀行 | 第二地銀 | 長崎県 | 81.8% | 81.9% |
| 92 | 高知銀行 | 第二地銀 | 高知県 | 82.9% | 101.8% |
| 93 | 福島銀行 | 第二地銀 | 福島県 | 84.3% | 85.9% |
| 94 | 富山銀行 | 第一地銀 | 富山県 | 86.5% | 169.4% |
| 95 | 福岡中央銀行 | 第二地銀 | 福岡県 | 86.6% | 86.7% |
| 96 | 福邦銀行 | 第二地銀 | 福井県 | 118.6% | 118.6% |
よくある質問
- 経費率(OHR)とは何ですか?
-
本業の粗利益に対する経費の割合です。100円の粗利益をかせぐのに、人件費やシステム・店舗などの経費をいくら使ったかを示し、低いほど効率がよいとされます。
- 経費率が一番低い地方銀行は?
-
本記事の計算(営業経費÷コア業務粗利益)では、山口銀行が30.5%で最も低く、福岡銀行(38.6%)、横浜銀行(40.8%)が続きます。
- 地方銀行の平均的な経費率は?
-
96行の中央値は62.2%です。
- 各銀行が発表するOHRと違うのはなぜですか?
-
経費や粗利益の範囲が違うためです。本記事は全国銀行協会の損益計算書の「営業経費」と、国債などの債券の売買の損益を除いた粗利益で、96行を同じ方法で計算しています。
- データはどこで確認できますか?
-
全国銀行協会「全国銀行財務諸表分析」2025年度決算(2026年3月期)で、各行の損益計算書を確認できます。本記事で計算した96行の表(CSV)も公開しています。
まとめ
2026年3月期の経費率は、山口銀行・福岡銀行・横浜銀行・七十七銀行・千葉銀行が低く、規模の大きい銀行が上位に多く並びました。96行の中央値は62.2%です。
出典・データ
- 全国銀行協会「全国銀行財務諸表分析」2025年度決算(2026年3月期)
- 各行別財務諸表(貸借対照表・損益計算書・zip)
- 全国銀行資本金、店舗数、銀行代理業者数、役職員数一覧表(Excel)
- 福井銀行「合併完了のお知らせ」(2026年5月7日・PDF)
- 96行の表(CSV)
本記事の表とグラフは、全国銀行協会「全国銀行財務諸表分析」の損益計算書をもとにポップコーン株式会社が計算・作成しました。
更新・訂正の履歴
- 2026年10月24日:順位を、小数第1位に丸めた経費率ではなく丸める前の経費率で付け直しました(当サイトが計算した指標のため)。丸めた値で同じ順位にしていた7行の順位が変わりました(西京銀行 16位→17位、武蔵野銀行 43位→44位、東日本銀行 56位→57位、福井銀行 56位→58位、愛媛銀行 66位→67位、島根銀行 89位→90位、長崎銀行 89位→91位)。上位10行と各行の経費率・96行の中央値(62.2%)は変わりません。あわせて、億円への丸めで切り捨てになっていたコア業務粗利益2か所(山口銀行 843.6→843.7億円、静岡銀行 2,031.2→2,031.3億円)を直し、2行の画像も直しました。CSV も直しました。
- 2026年10月28日:「評価方法」の計算のしかたで、コア業務粗利益から除く国債などの債券の損益を「売却・償還の損益」と書いていたのを「売却・償還・償却の損益(国債等債券関係損益)」に直しました(計算は前から償却も除いていて、数字は変わりません)。あわせて、本店と職員数の出どころ、八十二長野銀行の値に合併前の旧長野銀行の2025年4月〜12月の計数を含まないこと、福邦銀行の合併、「業務粗利益での経費率」の「-」の意味を書き、出典の資料に無いまとめの最後の文(「金利の上昇で粗利益が増える中、…競争力を左右します」)を外しました。順位と数字は変わりません。
- 2026年10月28日:「評価方法」の注意から、出典の資料に無い一文(「銀行の規模や業務の中身、グループでの業務の分担によっても経費率は変わります」)を外しました。順位と数字は変わりません。
関連ランキング
- 純利益が多い地方銀行ランキング【2026年最新版】
- 預金が多い地方銀行ランキング【2026年最新版】
- 貸出金を伸ばした銀行ランキング【2026年最新版】
- 経営者保証に頼らない融資の割合が高い銀行ランキング【2026年最新版】
- 預金を伸ばした銀行ランキング【2026年最新版】
- 貯蓄が多い都市ランキング【2026年最新版】
- 金融資産が多い都道府県ランキング【2026年最新版】
図表のご利用について
本記事の順位・表・グラフは、出典として「金融パワーランキング」(ポップコーン株式会社)と書いていただければ、報道や資料でご利用いただけます。高い解像度の画像や集計したデータが必要な場合は、お問い合わせからご連絡ください。
- 画面・紙面での表記の例:「出典:金融パワーランキング(ポップコーン株式会社)」
- それぞれの順位の元になった公表資料(どの資料の、どの表の、どの行か)も、お問い合わせいただければお知らせします。
- 数字は公表元の資料と照らして確かめています(最終確認:2026年10月28日)。
報道・メディアの方への案内は報道・メディアの方へにまとめています。
当サイトの情報は、特定の金融商品の勧誘や、投資の助言を目的としたものではありません。ポップコーン株式会社は金融機関と取引をすることがありますが、順位は公表データだけで決めており、取引の有無で変えることはありません。
公開:2026年10月18日(データ:全国銀行協会「全国銀行財務諸表分析」2026年3月期決算(2026年8月公表))